Uma mercadoria pode chegar ao estoque com preço, quantidade e fornecedor corretos e, ainda assim, carregar um erro tributário capaz de reduzir a margem da venda. Isso acontece quando a nota fiscal trata o ICMS por substituição tributária de forma incompatível com o produto, a operação ou a legislação do estado de destino.
No varejo, o problema costuma aparecer tarde. A empresa recebe o XML, lança a compra no sistema e só percebe a inconsistência após uma fiscalização, uma divergência na escrituração ou uma análise de rentabilidade. Nesse intervalo, pode ter recolhido imposto em duplicidade, deixado de pagar uma antecipação exigida ou precificado a mercadoria com um custo fiscal incorreto.
A conferência exige mais do que localizar “ICMS-ST” na nota. É preciso relacionar a classificação fiscal, o CEST, a descrição comercial, o regime do fornecedor, a origem da mercadoria, as regras estaduais e os valores que formaram a base de cálculo. Esse cuidado integra uma gestão tributária mais ampla, assim como ocorre na análise de benefícios fiscais para empresas.
Este guia mostra como revisar a substituição tributária no varejo desde o cadastro do produto até o lançamento da compra, com critérios práticos para identificar cobranças indevidas, omissões e falhas de parametrização no ERP.
O que é substituição tributária no varejo?
A substituição tributária no varejo é o regime em que a responsabilidade pelo recolhimento do ICMS de uma ou mais operações posteriores é atribuída, em regra, a um contribuinte anterior da cadeia, como o fabricante ou o distribuidor. O varejista recebe a mercadoria como contribuinte substituído, com o imposto das etapas seguintes já retido. A aplicação não depende apenas do produto: deve considerar NCM, descrição, CEST, segmento, estados envolvidos e legislação vigente na data da operação.
Por que o ICMS-ST da compra merece conferência detalhada?
No modelo tradicional de tributação, cada empresa apura débitos nas saídas e créditos nas entradas. Na substituição tributária “para frente”, a arrecadação relativa às operações subsequentes é concentrada no contribuinte substituto.
A sistemática busca simplificar o controle de cadeias com muitos pontos de venda, mas transfere complexidade para a formação da base de cálculo e para a identificação das mercadorias efetivamente alcançadas pelo regime.
Para o varejista, o valor retido tende a integrar o custo da compra quando não existe possibilidade legal de recuperação. Um ICMS-ST calculado a maior reduz a margem ou eleva o preço final. Se o imposto deveria ter sido recolhido e não foi, a legislação do estado de destino pode atribuir ao adquirente a responsabilidade pelo pagamento, acrescido de multa e juros.
O primeiro cuidado é abandonar a ideia de que existe uma única lista nacional capaz de resolver qualquer operação. O Convênio ICMS 142/2018 do Confaz estabelece regras gerais, segmentos, códigos CEST e parâmetros do regime. A incidência efetiva, entretanto, também depende da legislação de cada unidade federada e, nas operações interestaduais, do acordo aplicável entre os estados.
Contribuinte substituto e contribuinte substituído
O contribuinte substituto é aquele a quem a legislação atribui a responsabilidade de calcular e recolher o ICMS relativo às operações seguintes. Fabricantes, importadores e distribuidores são exemplos frequentes, embora a definição dependa da cadeia comercial e da norma aplicável.
O contribuinte substituído é aquele que recebe a mercadoria com o imposto retido anteriormente. No varejo, é comum que a empresa ocupe essa posição e realize a venda ao consumidor sem destacar novamente o ICMS próprio daquela cadeia, observadas as regras estaduais e o correto preenchimento do documento fiscal.
Essa divisão de responsabilidades tem fundamento na Lei Complementar nº 87/1996, conhecida como Lei Kandir, que disciplina normas gerais do ICMS e da substituição tributária.
CEST, NCM e descrição precisam apontar para o mesmo produto
O Código Especificador da Substituição Tributária, ou CEST, possui sete dígitos e identifica mercadorias passíveis de enquadramento nos segmentos previstos pelo Confaz. Ele não substitui a Nomenclatura Comum do Mercosul, a NCM, nem determina sozinho que a operação esteja sujeita ao regime.
A conferência deve combinar três elementos:
- NCM: classificação fiscal correspondente à natureza e às características da mercadoria;
- descrição legal: texto da norma que delimita quais itens daquela classificação estão abrangidos;
- CEST: código vinculado ao segmento e à mercadoria listada na legislação.
Uma mesma NCM pode reunir produtos com características, composições e finalidades diferentes. Se a descrição da mercadoria comprada não corresponder à descrição prevista na norma, copiar o CEST de um item semelhante pode levar à retenção indevida.
O cadastro fiscal precisa refletir a natureza real do produto, e não apenas o padrão enviado pelo fornecedor. Esse controle também ganha relevância diante dos impactos da CBS e do IBS nos processos empresariais, pois a qualidade cadastral será determinante para a emissão de documentos fiscais e a apropriação de créditos no novo sistema.
A origem e o destino alteram a responsabilidade tributária
Em uma compra interna, aplicam-se as regras do próprio estado. Em uma compra interestadual, é necessário verificar se existe convênio ou protocolo que atribua ao remetente a responsabilidade pela retenção do imposto em favor do estado de destino.
Quando não existe acordo entre as unidades federadas, isso não significa automaticamente que não há imposto a recolher. A legislação interna do destino pode exigir antecipação tributária ou atribuir responsabilidade ao adquirente.
Por isso, a análise deve considerar a norma do estado onde a mercadoria entra e será comercializada. Empresas estabelecidas em Minas Gerais podem consultar atos normativos, orientações e respostas tributárias no LegisFácil da Secretaria de Estado de Fazenda de Minas Gerais.
Como conferir a substituição tributária no varejo na prática
A revisão funciona melhor quando o XML da NF-e, o cadastro do produto e a regra fiscal do ERP são analisados em conjunto. O procedimento pode seguir as etapas abaixo.
- Confirme a mercadoria recebida. Compare descrição, marca, modelo, composição, apresentação, unidade e finalidade com o pedido e com o produto físico. Descrições genéricas aumentam o risco de classificação incorreta.
- Valide a NCM. Verifique se o código representa o produto de fato. A classificação informada pelo fornecedor deve ser revisada quando houver dúvida técnica, pois ela não vincula automaticamente o adquirente.
- Cruze NCM, descrição e CEST. Consulte o segmento correspondente e confirme se todos os elementos convergem. A presença do CEST no XML é um dado de conferência, não uma prova isolada de incidência.
- Identifique origem, destino e natureza da operação. Verifique se a compra é interna ou interestadual, se a mercadoria será revendida, industrializada, consumida ou incorporada ao ativo e se existe acordo entre os estados envolvidos.
- Consulte a regra vigente na data da nota. MVA, alíquota interna, benefícios, reduções de base, PMPF e listas de produtos podem mudar. A parametrização precisa observar o período da operação.
- Revise os campos tributários do XML. Analise CST ou CSOSN, CFOP, base do ICMS próprio, base do ICMS-ST, MVA, alíquota, valor retido e, quando aplicável, FCP-ST.
- Recalcule o imposto. Reproduza a base considerando mercadoria, frete, seguro, IPI e demais encargos que a norma determinar. Compare o resultado com os campos vBCST e vICMSST.
- Defina a ação antes de escriturar. Em caso de erro, solicite a correção ao fornecedor quando o documento admitir ajuste. Se houver imposto devido pelo destinatário, apure prazo, código de receita e forma de recolhimento antes de tratar a compra como regular.
- Atualize o ERP e o cadastro fiscal. Uma correção limitada a uma nota não impede a reincidência. Registre a regra por produto, UF, vigência e tipo de operação, mantendo a fundamentação utilizada.
CFOP, CST e CSOSN são indícios, não a análise completa
Códigos como CFOP 5.405 ou CST 60 aparecem com frequência em operações com mercadorias recebidas anteriormente com o imposto retido. Outros códigos, como CST 10 e determinados CSOSN, podem indicar retenção pelo emitente. A escolha correta, porém, depende da operação, do regime tributário e da posição ocupada pela empresa na cadeia.
Não é seguro concluir que a nota está correta apenas porque o código “parece de ST”. Um CFOP incompatível pode esconder uma base calculada de maneira equivocada. Um CST inadequado pode prejudicar a escrituração, enquanto o mesmo produto pode receber tratamentos diferentes conforme a finalidade da entrada.
A revisão desses parâmetros deve fazer parte do planejamento tributário das empresas do Lucro Presumido e também das rotinas de negócios enquadrados no Lucro Real ou no Simples Nacional.
Aspectos técnicos e fiscais que alteram o ICMS-ST
O Convênio ICMS 142/2018 prevê diferentes referências para a base de cálculo, entre elas preço fixado, Preço Médio Ponderado a Consumidor Final, conhecido como PMPF, preço sugerido e preço praticado pelo remetente acrescido dos encargos e da Margem de Valor Agregado.
Portanto, aplicar MVA a toda mercadoria sujeita à substituição tributária é um erro. Alguns produtos seguem a pauta fiscal, PMPF, preço tabelado ou outra metodologia determinada pela legislação.
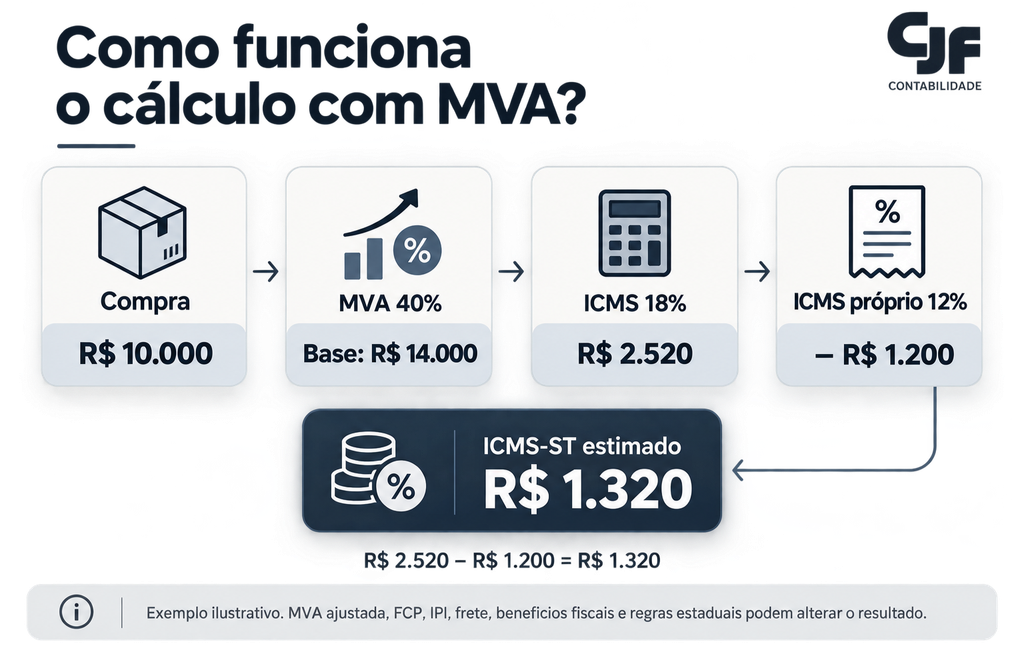
1.Como funciona o cálculo com MVA?
Quando a base utiliza Margem de Valor Agregado, a lógica simplificada é:
ICMS-ST = ICMS calculado sobre a base presumida das operações seguintes − ICMS da operação própria do remetente.
Considere uma compra meramente ilustrativa de R$ 10.000, sem outros valores agregados, MVA de 40%, alíquota interna de 18% e ICMS próprio interestadual de 12%:
- Base presumida: R$ 10.000 × 1,40 = R$ 14.000;
- ICMS sobre a base presumida: R$ 14.000 × 18% = R$ 2.520;
- ICMS próprio: R$ 10.000 × 12% = R$ 1.200;
- ICMS-ST estimado: R$2.520 − R$1.200 = R$1.320.
O exemplo não substitui o cálculo previsto na legislação. MVA ajustada, redução de base, FCP, IPI, frete, benefício fiscal, pauta e regras específicas podem alterar o resultado.
A escrituração também deve seguir as orientações estaduais aplicáveis. Em Minas Gerais, materiais técnicos sobre EFD, documentos eletrônicos e obrigações relacionadas podem ser consultados no portal SPED da Secretaria de Estado de Fazenda.
2.Quando a MVA ajustada pode ser necessária?
A MVA ajustada pode ser aplicada em determinadas operações interestaduais quando a alíquota interestadual é diferente da alíquota interna considerada na formação do preço presumido. O ajuste procura equilibrar a carga entre compras internas e interestaduais.
Não se deve utilizar uma fórmula genérica sem antes confirmar se o produto, a operação e o estado de destino exigem o ajuste. A legislação pode prever MVA original, MVA ajustada ou outra base específica.
3.O Simples Nacional não afasta automaticamente o ICMS-ST
A empresa optante pelo Simples Nacional também pode participar de operações sujeitas à substituição tributária. O ICMS-ST, em regra, não é absorvido pelo DAS da mesma maneira que o ICMS ordinário. Fornecedor e varejista devem observar os CSOSN adequados, a segregação das receitas e a legislação estadual.
Na venda de mercadoria cuja tributação da cadeia já foi encerrada por ST, o varejista precisa registrar a operação corretamente para evitar que a receita seja tratada como se ainda houvesse ICMS próprio a recolher no Simples Nacional. Uma parametrização incorreta pode produzir pagamento em duplicidade mesmo quando a nota de compra estava correta.
4.O tratamento contábil e a formação do preço de venda
Para o contribuinte substituído, o ICMS-ST normalmente compõe o custo de aquisição quando não existe direito de recuperação. Isso afeta estoque, margem bruta e formação do preço. Lançar o imposto como tributo recuperável sem fundamento legal superestima o ativo e distorce o resultado da empresa.
Também não se deve misturar o ICMS próprio destacado pelo fornecedor com o imposto retido por substituição. O direito a crédito, a possibilidade de ressarcimento e eventual complementação dependem do enquadramento da operação e da legislação estadual.
Devoluções, vendas destinadas a outra unidade federada, saídas isentas, perdas de estoque e fatos geradores presumidos que não se realizam exigem análises específicas. Em segmentos com margens estreitas, como bares, restaurantes e comércio de alimentos, essa atenção deve ser integrada à gestão contábil e tributária do estabelecimento.
Tabela de conferência do ICMS nas compras do varejo
| Elemento | O que verificar | Sinal de alerta | Ação recomendada |
| Produto e NCM | Natureza, composição, uso e classificação fiscal | Descrição genérica ou NCM copiada de item semelhante | Revisar a classificação com documentação técnica |
| CEST | Correspondência com NCM, descrição e segmento | CEST preenchido sem aderência à descrição legal | Consultar o Convênio ICMS 142/2018 e a norma estadual |
| Origem e destino | UF do fornecedor, UF do adquirente e acordo interestadual | Retenção sem protocolo aplicável ou ausência de antecipação | Validar a responsabilidade no estado de destino |
| Base de cálculo | MVA, MVA ajustada, PMPF, pauta ou preço sugerido | MVA aplicada a item sujeito a outra metodologia | Recalcular pela regra vigente na data da NF-e |
| XML da NF-e | CFOP, CST/CSOSN, vBCST, pICMSST e vICMSST | Códigos aparentemente coerentes, mas valores zerados ou incompatíveis | Conferir o cálculo e solicitar correção, quando cabível |
| FCP-ST | Incidência, base, alíquota e valor para a UF de destino | Fundo omitido ou calculado sobre base incorreta | Revisar a legislação estadual específica |
| Escrituração | Registro fiscal, segregação da receita e tratamento do estoque | ICMS-ST lançado como crédito sem fundamento | Ajustar o ERP e o procedimento contábil-fiscal |
Principais erros na conferência do ICMS-ST
1. Tratar o CEST como prova suficiente de incidência
O CEST organiza mercadorias passíveis de substituição tributária, mas não substitui a leitura da descrição nem da norma estadual. O impacto pode ser retenção indevida ou falta de recolhimento. Para evitar o erro, documente o cruzamento entre produto, NCM, CEST, segmento e regra da unidade federada.
2. Aceitar a classificação do fornecedor sem revisão
O adquirente não deve presumir que todo cadastro recebido está correto. Se a NCM estiver errada, a tributação, a alíquota e outras obrigações podem ser afetadas. Utilize ficha técnica, catálogo, composição e características reais do item para validar a classificação.
3. Ignorar diferenças entre compras internas e interestaduais
Uma parametrização única para todos os fornecedores falha quando muda a combinação de estados. O resultado pode ser retenção pelo remetente quando não cabia ou ausência de antecipação devida pelo destinatário. Configure as regras considerando origem, destino, produto, finalidade e vigência.
4. Recalcular sempre com MVA
Existem mercadorias cuja base decorre de PMPF, pauta, preço sugerido ou outro critério. Aplicar MVA indistintamente gera divergência no imposto e no custo do estoque. Antes de calcular, identifique qual método a norma atribui ao item.
5. Conferir apenas o DANFE
O DANFE é uma representação auxiliar e não contém toda a estrutura necessária para uma auditoria eficiente. Deixar o XML fora da rotina dificulta a validação dos campos e a automação das conferências. O ERP deve importar e preservar o arquivo digital da NF-e.
6. Corrigir a nota, mas manter o cadastro errado
Resolver uma ocorrência sem ajustar a regra fiscal faz o erro reaparecer na compra seguinte. A correção deve alcançar o cadastro do produto, o motor tributário, a matriz de responsabilidade, os documentos internos e os testes periódicos.
Benefícios de uma conferência tributária bem executada
Uma rotina de conferência reduz custos porque identifica retenções indevidas antes que sejam incorporadas ao estoque e ao preço. Também evita encargos decorrentes de antecipações ou recolhimentos realizados fora do prazo.
A eficiência operacional melhora quando compras, fiscal, contabilidade e precificação utilizam a mesma matriz tributária. Em vez de revisar cada nota do zero, a equipe concentra esforços nas exceções: produto novo, fornecedor de outro estado, mudança legislativa ou divergência de cálculo.
Sob a perspectiva da segurança fiscal, a empresa passa a conservar evidências do enquadramento adotado. Isso facilita a resposta a intimações, a revisão das obrigações acessórias e a identificação de valores passíveis de restituição ou ressarcimento, conforme o procedimento estadual.
O ganho também chega à gestão. Com o custo tributário correto, o varejista conhece a margem real por produto, negocia melhor com fornecedores e decide com mais precisão sobre preço, mix de mercadorias e expansão para outras unidades federativas.
- Redução de custos: evita retenções indevidas, duplicidades e multas por recolhimento fora do prazo;
- Eficiência operacional: integra cadastro, compras, fiscal, estoque e contabilidade;
- Segurança fiscal: mantém a operação alinhada à legislação e documenta os critérios utilizados;
- Crescimento empresarial: permite ampliar fornecedores, produtos e mercados com melhor controle tributário;
- Tomada de decisão: oferece dados confiáveis para precificação, negociação e análise de margem.
Perguntas frequentes sobre substituição tributária no varejo
1.Todo produto com CEST está sujeito ao ICMS-ST?
Não. O CEST identifica mercadorias passíveis de enquadramento, mas a incidência depende da descrição do item, da NCM, do segmento, da legislação estadual, da operação e dos estados envolvidos. O código isolado não cria a obrigação tributária.
2.Quem paga o ICMS-ST em uma compra interestadual?
Em geral, o remetente recolhe quando existe acordo entre os estados que lhe atribui essa responsabilidade. Sem acordo, a legislação do destino pode exigir antecipação ou pagamento pelo adquirente. A resposta depende das unidades federadas e da operação concreta.
3.O varejista do Simples Nacional precisa conferir o ICMS-ST?
Sim. O regime também alcança contribuintes do Simples Nacional, e erros podem gerar imposto fora do DAS ou segregação incorreta da receita. O varejista deve revisar CSOSN, CEST, base de cálculo, responsabilidade e escrituração.
4.O ICMS-ST gera crédito para o varejista?
Não de forma automática. Para o contribuinte substituído, o valor geralmente integra o custo quando a legislação não autoriza a recuperação. Crédito, restituição ou ressarcimento dependem do evento ocorrido e do procedimento previsto pelo estado.
5.Como saber se o valor retido pelo fornecedor está correto?
Reproduza o cálculo com a regra vigente: base legal, MVA ou outro critério, alíquota interna, ICMS próprio, FCP e benefícios fiscais. Depois, compare o resultado com os campos do XML e confirme se o fornecedor era responsável pela retenção.
6.O que fazer quando a nota chega sem ICMS-ST?
Primeiro, confirme se o produto e a operação realmente estão sujeitos ao regime. Se estiverem, verifique se cabe correção pelo fornecedor ou recolhimento pelo destinatário. A compra não deve ser tratada como regular antes da definição da responsabilidade, da base e do prazo aplicável.
O que o varejista deve incorporar à rotina fiscal
A substituição tributária no varejo deve ser conferida como uma cadeia de evidências. A análise começa na identificação do produto, passa por NCM, descrição e CEST, considera origem, destino e finalidade da compra e termina na validação do cálculo e da escrituração.
Nenhum campo isolado resolve a análise. O CEST não confirma a incidência por si só; CFOP e CST não garantem que o cálculo esteja correto; e a prática adotada pelo fornecedor não substitui a legislação do estado de destino.
Uma rotina consistente combina XML, cadastro, norma vigente, memória de cálculo e parametrização do ERP. Ao transformar essa conferência em processo, o varejista reduz pagamentos indevidos, previne autuações e conhece o custo real de cada mercadoria.
Esse controle melhora a qualidade da precificação e sustenta decisões comerciais com menos improviso. Também prepara a empresa para mudanças tributárias que exigirão maior integração entre documentos fiscais, estoque, contabilidade e gestão.
Conte com assessoria fiscal para revisar suas compras
Se a sua empresa recebe mercadorias de diferentes estados, trabalha com grande variedade de NCMs ou encontra divergências recorrentes no XML, a revisão precisa abranger notas fiscais, cadastros, regras do ERP e reflexos contábeis.
A CJF Contabilidade atua há mais de 35 anos com assessoria fiscal, contábil, trabalhista e societária. O suporte pode ajudar sua empresa a revisar enquadramentos de ICMS-ST, conferir bases de cálculo, organizar cadastros fiscais e prevenir inconsistências que afetam custos, margens e obrigações acessórias.
Fale com um especialista da CJF Contabilidade e solicite uma análise da rotina de compras, da escrituração e das parametrizações tributárias utilizadas pelo seu negócio.