A escolha entre Lucro Real trimestral e anual interfere diretamente no momento em que o IRPJ e a CSLL saem do caixa. Embora as duas modalidades utilizem o resultado contábil ajustado como base tributável, elas tratam de maneira diferente os lucros, os prejuízos e as oscilações ocorridas durante o ano.
Uma empresa pode apresentar lucro elevado em um período e prejuízo nos meses seguintes. Dependendo da modalidade escolhida, esses resultados poderão ser consolidados no mesmo ano ou tratados como períodos de apuração independentes. Essa diferença pode antecipar impostos, limitar compensações e comprometer recursos que seriam utilizados na operação.
Também não basta comparar o valor total dos tributos no encerramento do exercício. É necessário avaliar vencimentos, sazonalidade, margens, previsibilidade das informações contábeis e capacidade de elaborar balanços intermediários confiáveis. Essa avaliação deve integrar o planejamento tributário da empresa, e não ocorrer apenas quando os impostos já estiverem próximos do vencimento.
Neste artigo, você entenderá como funciona o Lucro Real trimestral ou anual, quais empresas tendem a se beneficiar de cada formato e o que deve ser analisado para reduzir a pressão tributária sobre o fluxo de caixa.
Lucro Real trimestral ou anual: qual reduz o impacto no fluxo de caixa?
Em geral, o Lucro Real anual tende a oferecer mais flexibilidade para empresas com resultados sazonais ou margens oscilantes. Isso acontece porque a modalidade permite consolidar lucros e prejuízos dentro do mesmo ano-calendário, além de utilizar balanços ou balancetes para suspender ou reduzir as estimativas mensais.
O Lucro Real trimestral pode funcionar bem para negócios com resultados estáveis, previsíveis e lucrativos em todos os trimestres. Entretanto, cada trimestre é encerrado de forma definitiva. Um prejuízo apurado posteriormente não desfaz o imposto devido sobre o lucro de um trimestre anterior.
Portanto, a opção que preserva melhor o caixa depende do comportamento mensal dos resultados, da sazonalidade da operação e da capacidade da empresa de manter uma contabilidade atualizada.
Qual é a diferença entre Lucro Real trimestral e anual?
O Lucro Real é determinado a partir do lucro líquido contábil, ajustado pelas adições, exclusões e compensações previstas na legislação tributária.
As adições incluem, por exemplo, despesas contabilizadas que não são dedutíveis para fins fiscais. As exclusões retiram da base valores cuja dedução ou não tributação seja permitida. Após esses ajustes, chega-se às bases de cálculo do Imposto sobre a Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL).
A diferença entre as modalidades não está na lógica central de formação do lucro tributável, mas no período considerado para apuração. Empresas que ainda estão avaliando seu enquadramento também precisam comparar as características dos regimes tributários e da migração para o Lucro Real.
Como funciona o Lucro Real trimestral?
Na modalidade trimestral, a empresa encerra quatro períodos independentes:
- 31 de março;
- 30 de junho;
- 30 de setembro;
- 31 de dezembro.
O IRPJ e a CSLL são calculados definitivamente ao final de cada trimestre. De acordo com a Lei nº 9.430/1996, o pagamento em quota única vence no último dia útil do mês seguinte ao encerramento do período.
A empresa pode dividir o imposto trimestral em até três quotas mensais, desde que sejam observados os valores mínimos e os acréscimos legais. As quotas posteriores ficam sujeitas a juros.
O principal ponto de atenção é a separação entre os períodos. Se houver lucro no primeiro trimestre e prejuízo no segundo, o resultado negativo posterior não reduz o imposto definitivamente apurado sobre o lucro anterior.
Como funciona o Lucro Real anual?
No Lucro Real anual, o período de apuração compreende todo o ano-calendário, de 1º de janeiro a 31 de dezembro. Isso não significa, porém, que o IRPJ e a CSLL sejam pagos apenas no final do ano.
A empresa realiza antecipações mensais calculadas por uma destas formas:
- estimativa baseada na receita bruta e nos acréscimos;
- balanço ou balancete acumulado de redução;
- balanço ou balancete acumulado de suspensão.
Ao final do exercício, é feito o ajuste anual. As estimativas pagas são deduzidas do IRPJ e da CSLL efetivamente apurados sobre o resultado do ano. Se houver saldo positivo, ele deverá ser recolhido. Se houver pagamento a maior, poderá surgir saldo negativo passível de restituição ou compensação, conforme as regras aplicáveis.
A Procuradoria-Geral da Fazenda Nacional esclarece que os recolhimentos por estimativa são antecipações mensais e que a empresa deve consolidar as declarações e os pagamentos em 31 de dezembro.
Como a escolha interfere no fluxo de caixa?
O fluxo de caixa não é afetado apenas pela alíquota nominal. O momento do recolhimento, a distribuição dos resultados e a possibilidade de reconhecer oscilações durante o ano também influenciam a disponibilidade financeira.
Compensação dos resultados dentro do mesmo exercício
No Lucro Real anual, os lucros e prejuízos produzidos ao longo do ano integram um único período de apuração. Dessa forma, uma perda ocorrida em meses posteriores pode reduzir o resultado tributável acumulado do exercício.
No trimestral, o prejuízo de um trimestre não volta no tempo para reduzir o lucro de um período já encerrado. Ele passa a integrar o saldo de prejuízo fiscal ou de base negativa da CSLL e fica sujeito às regras aplicáveis à compensação nos períodos posteriores.
Em regra, a compensação de prejuízos fiscais acumulados é limitada a 30% do lucro líquido ajustado do período posterior. Isso significa que, mesmo com prejuízo fiscal disponível, a empresa pode continuar apresentando uma base tributável.
Momento do desembolso dos tributos
No trimestral, a empresa concentra o recolhimento após o fechamento de cada trimestre. Essa dinâmica pode criar saídas elevadas em abril, julho, outubro e janeiro, embora exista a possibilidade de pagamento em até três quotas.
No anual, o recolhimento ocorre mensalmente. Isso distribui os desembolsos, mas pode gerar antecipações superiores ao imposto efetivamente devido quando a estimativa baseada na receita não acompanha a margem real da empresa.
Por isso, o Lucro Real anual somente protege o caixa quando a empresa monitora o resultado acumulado e utiliza corretamente os balanços de redução ou suspensão.
Como funciona na prática a escolha da modalidade?
A decisão deve ser tomada antes que os pagamentos do ano consolidem a opção. A forma adotada torna-se irretratável para todo o ano-calendário, conforme determina a Lei nº 9.430/1996.
Uma análise consistente costuma seguir as etapas abaixo.
- Levantar os resultados mensais anteriores
A empresa deve organizar receitas, custos, despesas dedutíveis, despesas indedutíveis e demais ajustes fiscais. Dados apenas anuais podem esconder oscilações relevantes. - Identificar a sazonalidade
É necessário localizar os meses de maior faturamento, as quedas recorrentes de demanda e os períodos com despesas concentradas, como manutenção, férias, investimentos ou formação de estoques. - Projetar o lucro tributável
A projeção deve partir do resultado contábil e incluir adições, exclusões e compensações fiscais. Comparar somente faturamento e despesas financeiras não representa adequadamente o Lucro Real. - Simular as duas modalidades
A empresa precisa calcular o IRPJ, o adicional de IRPJ e a CSLL mês a mês e trimestre a trimestre, incluindo os respectivos vencimentos. - Medir o efeito financeiro
Além do valor nominal dos tributos, a simulação deve indicar quando cada pagamento ocorrerá, quanto tempo o dinheiro ficará indisponível e se haverá formação de saldo negativo. - Avaliar a capacidade contábil
O Lucro Real anual exige fechamentos mensais confiáveis para que os balanços de suspensão ou redução possam ser utilizados com segurança. Atrasos e inconsistências diminuem a flexibilidade dessa modalidade.
Exemplo de empresa com resultados oscilantes
Considere, de forma simplificada, uma empresa que apresente:
- lucro tributável de R$ 400 mil no primeiro trimestre;
- prejuízo fiscal de R$ 300 mil no segundo trimestre;
- resultado nulo no restante do ano.
Na apuração trimestral, o IRPJ e a CSLL incidentes sobre os R$400 mil do primeiro período tornam-se definitivos. O prejuízo posterior não recupera automaticamente o imposto pago.
Considerando IRPJ de 15%, adicional de 10% sobre a parcela trimestral que exceder R$60 mil e CSLL de 9%, a carga do primeiro trimestre seria de aproximadamente R$130 mil. O prejuízo de R$300 mil ficaria disponível para compensação futura, sujeito às regras aplicáveis.
Na apuração anual, o resultado acumulado seria de R$100 mil. Sem considerar outros ajustes fiscais, o IRPJ seria de R$15 mil e a CSLL de R$9 mil. Como o lucro anual não ultrapassaria R$240 mil, não haveria adicional de IRPJ no ajuste anual.
A carga final do exemplo seria de R$24 mil. Entretanto, a preservação efetiva do caixa dependeria do acompanhamento mensal. Se a empresa tivesse antecipado valores elevados antes de reconhecer o prejuízo, o excedente poderia permanecer como saldo negativo até que fosse possível utilizá-lo ou recuperá-lo.
Aspectos fiscais e contábeis que precisam ser avaliados
1.IRPJ e adicional
A alíquota básica do IRPJ é de 15%. Há ainda adicional de 10% sobre a parcela do lucro que exceder R$20 mil multiplicados pelo número de meses do período de apuração.
No trimestre completo, o limite é de R$60 mil. No ano completo, corresponde a R$240 mil. A forma como os resultados se distribuem pode alterar o adicional devido, principalmente quando existem trimestres muito lucrativos e outros deficitários.
O cálculo, a base de incidência e os cuidados necessários são aprofundados no conteúdo sobre o adicional de IRPJ no Lucro Real.
2.CSLL
Para a maioria das pessoas jurídicas, a alíquota da CSLL é de 9%. A base corresponde ao resultado contábil ajustado pelas adições, exclusões e compensações permitidas.
A Receita Federal informa que empresas no Lucro Real trimestral apuram a contribuição a cada trimestre, enquanto aquelas na modalidade anual realizam antecipações mensais e o ajuste em 31 de dezembro.
Determinados setores, especialmente instituições financeiras e atividades equiparadas, estão sujeitos a alíquotas específicas. Por isso, a simulação precisa considerar a natureza da operação.
3.Balanço de suspensão
O balanço ou balancete de suspensão demonstra que o IRPJ e a CSLL pagos nos meses anteriores já alcançaram ou superaram o valor devido sobre o resultado acumulado.
Nessa situação, a empresa pode deixar de recolher a estimativa daquele mês. A suspensão não é uma escolha baseada apenas na falta de caixa: ela precisa estar sustentada por escrituração contábil e fiscal completa.
4.Balanço de redução
O balanço de redução é utilizado quando o imposto calculado sobre o Lucro Real acumulado é inferior à estimativa que seria devida no mês. A empresa recolhe a diferença necessária, em vez de pagar o valor integral calculado sobre a receita.
Esse procedimento é especialmente útil quando a margem diminui, as despesas aumentam ou a empresa atravessa um período de menor rentabilidade.
5.Obrigações acessórias e controles fiscais
As duas modalidades exigem escrituração contábil regular e documentação dos ajustes fiscais. Entre os controles relevantes estão:
- Escrituração Contábil Digital (ECD);
- Escrituração Contábil Fiscal (ECF);
- e-Lalur e e-Lacs;
- DCTFWeb e Módulo de Inclusão de Tributos (MIT);
- conciliação de retenções e antecipações;
- composição dos prejuízos fiscais e das bases negativas;
- documentação de despesas dedutíveis;
- controle de incentivos, exclusões e créditos fiscais.
A indicação de balanço ou balancete de suspensão ou redução também precisa ser informada corretamente na declaração correspondente. O Manual de Orientação do MIT prevê esse tratamento para contribuintes classificados no Lucro Real anual.
Comparativo entre Lucro Real trimestral e anual
| Critério | Lucro Real trimestral | Lucro Real anual |
| Período de apuração | Quatro trimestres independentes | Um período de janeiro a dezembro |
| Forma de pagamento | Após o encerramento de cada trimestre | Estimativas mensais e ajuste anual |
| Compensação dentro do ano | Prejuízo posterior não reduz trimestre já encerrado | Resultados mensais são consolidados no exercício |
| Suspensão ou redução mensal | Não se aplica | Possível mediante balanço ou balancete |
| Sazonalidade | Menos flexível | Geralmente mais adaptável |
| Previsibilidade operacional | Pode favorecer resultados estáveis | Exige acompanhamento contábil mensal |
| Risco para o caixa | Concentração de desembolsos trimestrais | Antecipações excessivas sem controle mensal |
| Complexidade de acompanhamento | Fechamentos trimestrais definitivos | Fechamentos mensais e ajuste em dezembro |
| Perfil mais compatível | Empresas com lucros regulares | Empresas com margens variáveis ou sazonais |
Quando o Lucro Real trimestral pode ser mais adequado?
A modalidade trimestral pode ser considerada quando a empresa possui resultados positivos regulares, baixa sazonalidade e pouca expectativa de prejuízos ao longo do exercício.
Ela também permite conhecer o imposto definitivo em intervalos menores. Após o encerramento e o pagamento do trimestre, aquele período não fica sujeito ao ajuste anual comum à modalidade por estimativa.
Contudo, a aparente simplicidade não elimina a necessidade de controles mensais. Se a empresa perceber as perdas somente após o fechamento, poderá ter antecipado um tributo que não seria devido na mesma proporção em uma apuração anual.
Quando o Lucro Real anual tende a proteger melhor o caixa?
O formato anual costuma merecer atenção quando a empresa apresenta:
- receitas sazonais;
- grandes variações de margem;
- despesas concentradas em determinados meses;
- ciclos longos de produção ou venda;
- investimentos relevantes durante o exercício;
- alternância entre lucro e prejuízo;
- capacidade de realizar fechamentos mensais confiáveis.
A vantagem não decorre apenas da consolidação anual. Ela depende da utilização técnica dos balanços intermediários. Sem esse acompanhamento, a empresa pode pagar estimativas baseadas na receita durante meses de baixa rentabilidade e identificar o excesso somente no ajuste anual.
Principais erros ao escolher a forma de apuração
1. Comparar apenas a carga tributária anual
O erro: verificar somente o total de IRPJ e CSLL projetado para dezembro.
Impacto: a empresa ignora meses com desembolsos elevados e pode comprometer o capital de giro.
Como evitar: elaborar um calendário de pagamentos e integrar a projeção tributária ao fluxo de caixa.
2. Presumir que o Lucro Real anual elimina pagamentos mensais
O erro: interpretar a palavra “anual” como autorização para recolher tudo no encerramento do exercício.
Impacto: estimativas não recolhidas podem gerar cobrança, multas e encargos.
Como evitar: calcular mensalmente as antecipações e documentar eventuais suspensões ou reduções.
3. Escolher o trimestral sem analisar a sazonalidade
O erro: ignorar que lucros e prejuízos ficarão separados por períodos definitivos.
Impacto: o imposto pago sobre um trimestre lucrativo não será reduzido pelo prejuízo do trimestre seguinte.
Como evitar: simular as duas modalidades com dados mensais e diferentes cenários de receita e margem.
4. Elaborar balancetes sem conciliações completas
O erro: reduzir ou suspender estimativas com base em informações incompletas.
Impacto: a empresa pode recolher menos do que deveria e ficar exposta a questionamentos fiscais, multas e juros.
Como evitar: conciliar contas bancárias, estoques, folha, tributos, receitas, custos e documentos antes da utilização do balanço.
5. Desconsiderar os ajustes do Lucro Real
O erro: tratar o lucro contábil como se fosse automaticamente a base tributável.
Impacto: despesas indedutíveis, receitas excluídas e outras diferenças podem alterar o IRPJ e a CSLL.
Como evitar: incorporar e-Lalur, e-Lacs e ajustes fiscais à projeção.
6. Tomar a decisão somente pelo faturamento
O erro: escolher a periodicidade sem considerar margem, custos e despesas.
Impacto: empresas com receitas semelhantes podem enfrentar efeitos tributários e financeiros completamente diferentes.
Como evitar: utilizar demonstrativos contábeis, projeções operacionais e cenários de rentabilidade.
Benefícios de uma escolha bem fundamentada
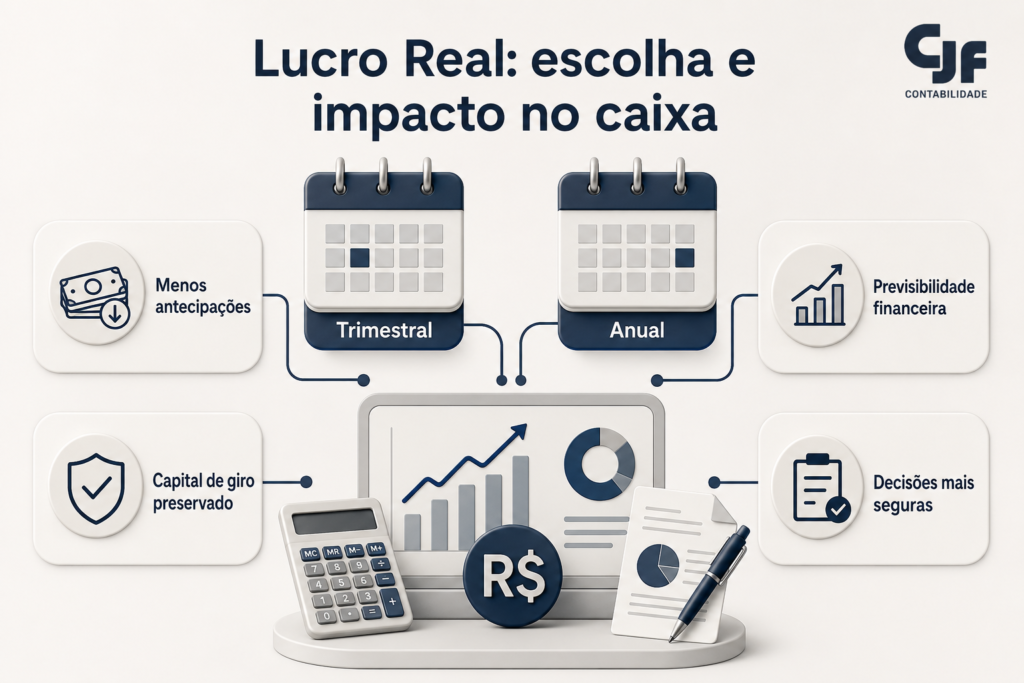
A definição correta entre Lucro Real trimestral ou anual pode trazer benefícios que vão além da redução nominal dos tributos:
- diminuição de antecipações incompatíveis com a margem real;
- melhor distribuição dos pagamentos;
- preservação do capital de giro;
- aproveitamento adequado de prejuízos e bases negativas;
- redução do risco de recolhimentos insuficientes;
- maior previsibilidade financeira;
- integração entre contabilidade, área fiscal e gestão;
- decisões mais seguras sobre compras, investimentos e expansão.
A análise também ajuda a identificar distorções operacionais. Uma estimativa tributária muito superior ao resultado real pode indicar queda de margem, custos sem controle ou despesas que ainda não foram registradas corretamente.
A periodicidade do IRPJ e da CSLL deve ser analisada em conjunto com os demais componentes da tributação. No regime não cumulativo, por exemplo, o aproveitamento adequado dos créditos de PIS e COFINS no Lucro Real também pode produzir efeitos relevantes sobre o fluxo de caixa.
Perguntas frequentes sobre Lucro Real trimestral ou anual
1.É possível mudar do Lucro Real trimestral para o anual durante o ano?
Não. A forma de apuração adotada é irretratável para todo o ano-calendário. A escolha deve ser analisada antes do pagamento que formaliza a opção.
2.O Lucro Real anual sempre paga menos imposto?
Não. A carga depende dos resultados, dos ajustes fiscais e das estimativas realizadas. O formato anual oferece maior flexibilidade, mas não garante economia para todas as empresas.
3.O prejuízo de um trimestre pode compensar o lucro do trimestre anterior?
Na modalidade trimestral, não. O prejuízo posterior poderá ser controlado para compensação futura, mas não altera o imposto definitivamente apurado no trimestre anterior.
4.A empresa pode suspender o IRPJ e a CSLL no Lucro Real anual?
Sim, desde que um balanço ou balancete acumulado demonstre que os valores pagos anteriormente são iguais ou superiores ao imposto devido até aquele mês. A suspensão precisa ter suporte contábil e fiscal.
5.O parcelamento trimestral melhora o fluxo de caixa?
Pode reduzir a concentração imediata do pagamento, mas as quotas posteriores sofrem acréscimos. É necessário comparar o custo financeiro do parcelamento com a disponibilidade de caixa.
6.A escolha altera a apuração de PIS e Cofins?
A opção entre Lucro Real trimestral e anual trata principalmente da periodicidade do IRPJ e da CSLL. Ela não muda, por si só, a sistemática mensal não cumulativa de PIS e Cofins normalmente aplicável às empresas do Lucro Real.
O que considerar antes de definir a periodicidade?
A modalidade trimestral oferece encerramentos definitivos em períodos menores, mas limita o encontro entre lucros e prejuízos de trimestres diferentes. Já o Lucro Real anual consolida o exercício e permite ajustar as antecipações por meio de balanços acumulados.
Para empresas com lucro constante, o trimestral pode proporcionar previsibilidade. Para operações sazonais ou sujeitas a variações relevantes de margem, o anual tende a oferecer melhores instrumentos de proteção do caixa.
A decisão precisa considerar três elementos em conjunto: carga tributária, momento do pagamento e qualidade das informações contábeis. Sem uma simulação mensal, a empresa corre o risco de escolher uma modalidade aparentemente econômica que produz desembolsos incompatíveis com sua operação.
Avalie o Lucro Real com o suporte da CJF Contabilidade
A CJF Contabilidade pode analisar o histórico de resultados da empresa, projetar o IRPJ e a CSLL nas duas modalidades e demonstrar como cada opção afeta o fluxo de caixa ao longo do ano.
Com suporte contábil, fiscal e tributário, a CJF auxilia na elaboração de balanços e balancetes, no controle dos ajustes do Lucro Real, na apuração das obrigações e na prevenção de antecipações superiores ao necessário.
Solicite uma análise da sua operação e escolha entre Lucro Real trimestral ou anual com base em projeções, riscos fiscais e impacto financeiro.